Ter o pedido de um cartão de crédito recusado ou a tentativa de financiamento negada pelo banco é uma situação frustrante e muito comum.
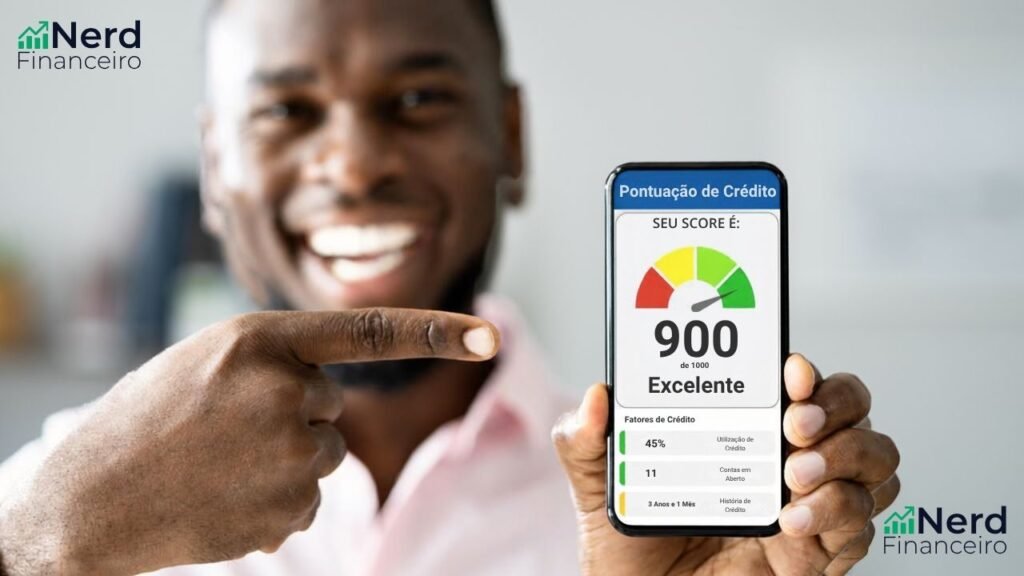
Na maioria das vezes, a resposta para essa recusa não está na sua renda mensal, mas sim em três dígitos que definem seu perfil no mercado: a sua pontuação de crédito.
O chamado score funciona como uma verdadeira carteira de identidade financeira para os bancos, fintechs e lojas.
Ele indica a probabilidade estatística de você honrar ou atrasar seus compromissos financeiros nos próximos doze meses.
A boa notícia é que o seu número atual não é uma sentença definitiva e pode ser transformado com as atitudes certas.
Neste guia prático do Nerd Financeiro, você aprenderá como aumentar o score de crédito de maneira consistente, segura e sem cair em golpes da internet.
Aprenda a usar o Cadastro Positivo a seu favor, conheça os mitos que atrapalham sua nota e adote o passo a passo para construir um perfil impecável para os bancos.
O que é o Score de Crédito e como ele é calculado?
O score de crédito é uma pontuação contínua que varia entre 0 e 1.000 pontos.
Quanto mais perto de mil o seu número estiver, maior é a sua reputação de bom pagador perante o mercado financeiro.
Essa nota é gerenciada pelos chamados birôs de crédito — com destaques para os sistemas oficiais da Serasa e do Boa Vista Consumidor.
Cada instituição utiliza inteligência estatística e algoritmos avançados para processar o histórico financeiro associado ao seu CPF.
Para entender como aumentar a pontuação de crédito, é indispensável saber quais fatores influenciam o cálculo do seu indicador:
- Pagamento de contas em dia (Aproximadamente 55% da nota): O peso principal vem da sua pontualidade no pagamento de boletos, faturas e empréstimos.
- Histórico de dívidas e pendências (Aproximadamente 33% da nota): Negativações no CPF, protestos em cartório ou ações judiciais reduzem drasticamente sua nota.
- Relacionamento financeiro prolongado (Aproximadamente 12% da nota): O tempo de contrato com instituições financeiras e o uso constante de produtos de crédito agregam estabilidade.
O papel fundamental do Cadastro Positivo na sua nota
Antigamente, os birôs de crédito registravam apenas as informações negativas sobre os consumidores.
Isso significa que o sistema só sabia quando você atrasava uma conta, sem registrar os anos em que manteve seus pagamentos rigorosamente em dia.
Essa lógica mudou completamente com a aprovação da lei do Cadastro Positivo no Brasil.
O Cadastro Positivo funciona como o lado luminoso do seu histórico financeiro.
Ele registra o seu comportamento diário: o pagamento da conta de luz, da fatura do cartão, do plano de internet e das parcelas de financiamentos.
Quando você mantém o seu cadastro ativo e atualizado, os bancos conseguem enxergar o seu empenho em honrar compromissos no momento presente.
Esse mecanismo é a ferramenta mais valiosa para quem precisa descobrir como subir o score mesmo tendo enfrentado problemas no passado.
Passo a passo prático: Como aumentar o score de crédito de forma consistente
Não existem milagres na análise de crédito, mas a aplicação rigorosa dessas estratégias garante a subida gradual da sua pontuação.
1. Limpe seu nome e Quite pendências
A prioridade máxima para a recuperação da sua pontuação deve ser a remoção de qualquer negativação ativa.
Enquanto houver débitos registrados no seu CPF, a sua nota ficará represada por mecanismos de segurança do mercado.
Se você possui débitos pendentes, confira nosso artigo detalhado sobre como quitar dívidas e negociar descontos para liberar sua margem.
Após o pagamento do débito ou da primeira parcela do acordo, a instituição tem o prazo legal de até 5 dias úteis para remover seu nome dos órgãos de proteção.
2. Coloque suas contas em débito automático
O atraso de poucos dias no pagamento de um boleto pode parecer inofensivo, mas é computado pelos algoritmos de crédito.
Para evitar esquecimentos corriqueiros, cadastre suas contas recorrentes de consumo (água, energia, internet) em débito automático.
Essa simples automação demonstra ao mercado que o seu fluxo de pagamentos é seguro, previsível e pontual.
3. Mantenha os seus dados cadastrais sempre atualizados
Parece um detalhe insignificante, mas os birôs de crédito penalizam perfis com informações antigas ou divergentes.
Se você mudou de endereço, alterou seu número de telefone ou trocou de e-mail, atualize esses dados diretamente nos portais da Serasa e do Boa Vista.
Dados cadastrais atualizados facilitam a checagem de identidade e previnem suspeitas de fraude ou falsificação de CPF.
4. Concentre suas movimentações no mesmo banco
A dispersão de recursos em dezenas de contas bancárias dificulta a análise de renda real das instituições.
Prefira concentrar o recebimento da sua renda e os pagamentos principais em uma ou duas instituições de sua confiança.
Para fazer esse gerenciamento com eficiência, aprenda a estruturar seu orçamento lendo nosso guia sobre como aplicar a regra 50/30/20 nas finanças pessoais.
Um relacionamento bancário consolidado facilita a concessão de crédito interno, mesmo quando seu score nos birôs externos ainda está em evolução.
5. Evite solicitar múltiplos cartões e empréstimos simultaneamente
Cada vez que você faz um pedido formal de cartão, aumento de limite ou financiamento, a instituição consulta seu CPF.
Múltiplas consultas em um curto intervalo de tempo acendem um sinal de alerta vermelho no mercado financeiro.
Os sistemas interpretam esse comportamento como desespero por liquidez ou risco iminente de sobre-endividamento.
Dê um intervalo de pelo menos 3 a 6 meses entre as solicitações de novos produtos financeiros para deixar sua nota recuperar estabilidade.
Tabela comparativa: Faixas de Score de Crédito e o que elas significam
Para entender onde você se encontra hoje e o que pode esperar do mercado, veja a divisão das faixas de pontuação:
| Faixa de Pontuação | Nível de Risco para os Bancos | Probabilidade de Aprovação de Crédito |
| 0 a 300 pontos | Risco Muito Alto | Acesso extremamente limitado; recusa quase certa de cartões e empréstimos. |
| 301 a 500 pontos | Risco Alto | Acesso restrito; aprovação apenas de cartões com garantia ou limites muito baixos. |
| 501 a 700 pontos | Risco Médio | Bom acesso ao mercado; aprovação de cartões intermediários e limites razoáveis. |
| 701 a 1.000 pontos | Risco Baixo | Excelente reputação; acesso às melhores taxas de juros, financiamentos e cartões premium. |
Mitos e verdades perigosos sobre como subir o score
A ansiedade para liberar limites faz com que muitos consumidores sejam vítimas de desinformação na internet.
Para proteger seu dinheiro e seu CPF, fique atento ao que é fato e ao que é fraude no universo do crédito:
- Mito: Pagar para aumentar o score funciona.
Fato: Isso é 100% golpe. Nenhuma empresa, funcionário de birô ou hacker pode alterar manualmente a sua nota em troca de dinheiro. A pontuação reflete cálculos matemáticos oficiais e a cobrança por esse serviço é crime de estelionato. - Mito: Colocar o CPF na nota fiscal aumenta o score automaticamente.
Fato: Incluir o CPF na nota fiscal serve para o programa de combate à sonegação fiscal dos Estados e pode gerar prêmios locais, mas não influencia o cálculo da sua pontuação nos birôs de crédito. - Verdade: Quem nunca teve dívidas pode ter um score baixo.
Fato: Se você nunca usou cartão de crédito, não fez financiamentos e não tem contas no seu nome, o sistema não possui dados históricos para analisar seu perfil. Para ter uma boa nota, é preciso movimentar o mercado com responsabilidade. - Verdade: Consultar o próprio CPF não diminui a sua pontuação.
Fato: Você pode consultar seu score gratuitamente nos aplicativos quantas vezes quiser. A verificação feita pelo próprio consumidor não afeta a nota; apenas as consultas feitas por empresas durante pedidos de crédito podem gerar impacto temporário.
A importância de investir enquanto você constrói seu crédito
Enquanto você trabalha na elevação da sua reputação de crédito, não cometa o erro de deixar seu dinheiro parado.
Ter reservas financeiras aplicadas é o maior indicador de segurança que você pode oferecer à sua própria família e ao mercado.
A melhor alternativa para alocar seus recursos com resgate imediato é a renda fixa de alta liquidez.
Descubra as opções mais rentáveis para dar esse passo lendo nosso artigo completo sobre como começar a investir em Renda Fixa.
Ter investimentos registrados no seu CPF fortalece sua imagem de responsabilidade financeira perante os bancos digitais e tradicionais.
Quanto tempo leva para o score de crédito subir?
A reconstrução da reputação financeira é um processo gradual e exige constância comportamental.
Em termos gerais, após a regularização das dívidas pendentes ou o início do uso do Cadastro Positivo, os primeiros reflexos positivos surgem em 30 a 90 dias.
No entanto, para atingir as faixas de excelência (acima de 700 pontos), o mercado costuma avaliar o seu histórico continuado ao longo de 6 a 12 meses.
Lembre-se de que o objetivo final não deve ser apenas ostentar um número alto na tela do celular.
O verdadeiro propósito é construir um ecossistema financeiro equilibrado, onde você tenha acesso às menores taxas de juros e total controle do seu dinheiro.
Perguntas frequentes sobre pontuação de crédito (FAQ)
Qual é a diferença entre o Score da Serasa e o do Boa Vista?
Embora ambos utilizem uma escala de 0 a 1.000 pontos, cada instituição adota fórmulas algorítmicas próprias e consulta bancos de dados distintos.
É perfeitamente normal apresentar 650 pontos na Serasa e 580 pontos no Boa Vista, pois as empresas parceiras que alimentam cada sistema variam.
Onde posso consultar o meu score gratuitamente?
Você pode verificar sua pontuação de forma 100% gratuita nos sites e aplicativos oficiais das administradoras.
Acesse o portal da Serasa ou a plataforma do Boa Vista Consumidor e faça seu cadastro utilizando seu CPF e uma senha segura.
Limpei meu nome, mas o score não subiu. O que aconteceu?
A remoção da negativação do CPF é o primeiro passo para estancar a queda do score, mas a subida da nota exige a inclusão de dados positivos.
Após quitar a conta, você precisa demonstrar ativamente ao sistema que está pagando novos boletos em dia para que o algoritmo recupere a confiança no seu perfil.
Domine as regras do jogo do crédito
Aprender como aumentar o score de crédito é assumir a postura de protagonista da sua jornada financeira.
O score não deve ser visto como um bicho de sete cabeças ou uma punição, mas como o reflexo das suas escolhas diárias.
Adote a disciplina nos pagamentos, acompanhe seus indicadores quinzenalmente e proteja seu CPF contra fraudes e promessas milagrosas.
Com as estratégias certas aplicadas hoje, em pouco tempo você terá as portas do mercado financeiro abertas para realizar seus maiores objetivos.