Organizar a vida financeira parece, para muita gente, uma missão digna de um jogo de videogame na dificuldade Hardcore. Entre contas fixas, faturas do cartão de crédito, compras no mercado e o desejo legítimo de curtir um fim de semana com os amigos, o saldo bancário frequentemente desaparece antes do final do mês.
Se você já tentou controlar seus gastos anotando cada centavo em uma caderneta ou baixando planilhas complexas que acabou abandonando em três dias, saiba que o problema não é você. O problema é tentar usar métodos engessados que transformam o cuidado com o dinheiro em uma tarefa chata e estressante.
A boa notícia é que existe uma forma simples, prática e direta ao ponto para assumir o controle do seu dinheiro: a Regra 50/30/20. Neste guia definitivo, você vai entender exatamente como aplicar essa metodologia no seu dia a dia, ajustar as porcentagens para a sua realidade e montar seu planejamento sem precisar cortar o que te faz bem.
O que é a regra 50/30/20 e por que ela funciona tanto?
Criada pela especialista em finanças e senadora americana Elizabeth Warren, junto com sua filha Amelia Warren Tyagi no livro All Your Worth: The Ultimate Lifetime Money Plan, a regra 50/30/20 é um método de divisão orçamentária baseado em percentuais.
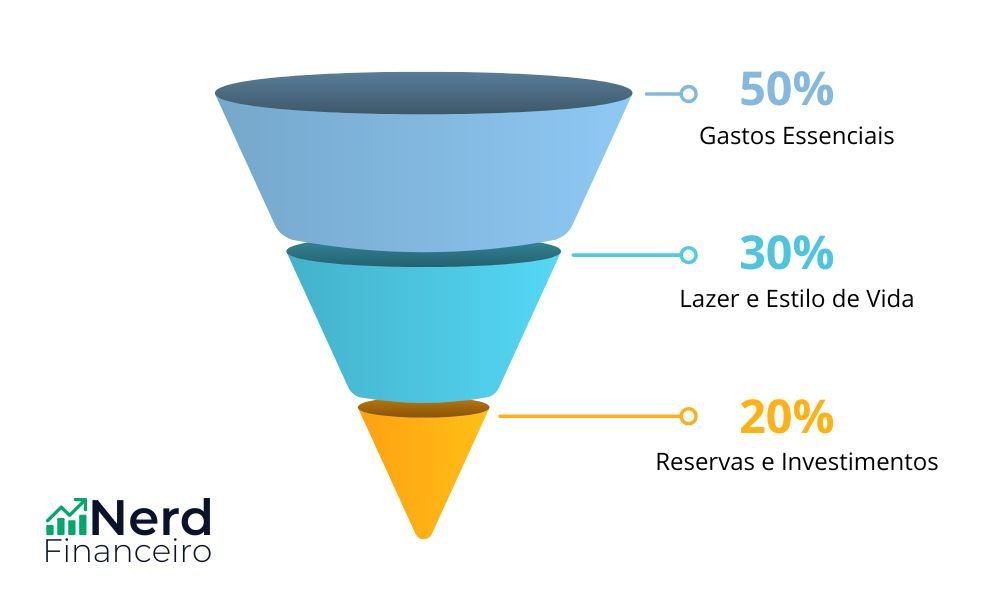
Em vez de categorizar seu dinheiro em dezenas de pequenas gavetas (como “restaurante”, “transporte”, “streaming”, “vestuário”), a regra simplifica o seu orçamento em apenas três grandes pilares:
- 50% para Necessidades Básicas (Gastos Essenciais)
- 30% para Desejos Pessoais (Lazer e Estilo de Vida)
- 20% para Objetivos Financeiros (Reservas e Investimentos)
A grande vantagem desse modelo é a flexibilidade. Ele não proíbe você de tomar um café fora ou assinar seus serviços de streaming favoritos; em vez disso, ele define um limite claro para que esses prazeres caibam no seu orçamento sem comprometer o seu futuro.
O primeiro passo: descobrindo a sua renda líquida real
Antes de começar a dividir o seu dinheiro na calculadora, é fundamental alinhar um detalhe: a regra deve ser aplicada sobre a sua Renda Líquida, e não sobre o seu salário bruto.
- Se você trabalha de carteira assinada (CLT): Sua renda líquida é o valor exato que cai na sua conta bancária após os descontos de INSS, Imposto de Renda, vale-transporte e plano de saúde.
- Se você é autônomo, freelancer ou PJ: Calcule a média dos seus ganhos nos últimos 6 a 12 meses. Subtraia os custos operacionais do seu trabalho e os impostos (como o DAS do MEI) para encontrar o valor líquido pessoal.
Exemplo Prático: Suponha que, após todos os descontos, o valor que cai na sua conta todos os meses seja de R$ 3.000,00. É sobre esse montante que faremos a divisão dos percentuais.
Divisão do orçamento passo a passo
1. Os 50%: Necessidades básicas e gastos essenciais
Esta categoria engloba todas as despesas indispensáveis para que você possa viver e trabalhar com dignidade. São aqueles boletos que, se não forem pagos, trazem consequências graves para a sua rotina.
Aqui entram despesas como:
- Aluguel, condomínio ou prestação do imóvel
- Contas de água, luz, gás e internet
- Feira e compras de supermercado (apenas os itens essenciais de alimentação e limpeza)
- Transporte (combustível, passagem de ônibus, manutenção do carro ou aplicativo)
- Medicamentos e planos de saúde
- Educação básica (sua ou dos seus filhos)
Nenhum gasto superficial deve entrar nesses 50%. Se o seu gasto com despesas essenciais ultrapassar essa porcentagem, significa que o seu custo de vida atual está acima do ideal para o seu nível de renda atual — e é exatamente aqui que a maioria das pessoas descobre o motivo de viver “no aperto”.
2. Os 30%: Desejos pessoais e lazer (A chave da sustentabilidade)
A grande falha de grande parte dos orçamentos tradicionais é a rigidez extrema. Cortar 100% do lazer funciona por duas semanas, mas depois gera frustração e faz a pessoa gastar compulsivamente. A regra 50/30/20 resolve isso reservando 30% do seu orçamento para o seu estilo de vida.
Nesta categoria estão incluídos:
- Saídas para restaurantes, bares, delivery de comida e cafeterias
- Assinaturas de streaming (Netflix, Spotify, plataformas de jogos)
- Hobbies, ingressos para shows, cinema e eventos culturais
- Compras de roupas, calçados e acessórios por preferência (e não por necessidade imediata)
- Viagens de férias e passeios no fim de semana
- Cuidados pessoais extras (como procedimentos estéticos ou academia por escolha)
Ter um valor teto para gastar com o que você gosta sem sentir culpa é o segredo para manter o planejamento financeiro sustentável no longo prazo.
3. Os 20%: Objetivos financeiros e futuro
Esta é a fatia do orçamento que constrói a sua independência financeira e garante a sua paz de espírito em momentos de incerteza. Em vez de guardar apenas o que “sobra” no final do mês, você separa esses 20% assim que o dinheiro cai na conta.
Esses recursos devem ser direcionados para:
- Construção da Reserva de Emergência: O primeiro passo indispensável para qualquer pessoa.
- Pagamento e quitação de dívidas: Se você tem pendências ou dívidas caras no cartão de crédito/cheque especial, direcione essa fatia para quitar esses débitos o mais rápido possível.
- Investimentos para o futuro: Aportes no Tesouro Direto, CDBs, Ações, Fundos Imobiliários ou Previdência Privada.
- Projetos de médio e longo prazo: Economia focada em trocar de carro, dar entrada em uma casa ou fazer um intercâmbio.
Simulação prática na vida real
| Renda Líquida Mensal | 50% Essenciais | 30% Desejos | 20% Objetivos |
| R$ 2.000,00 | R$ 1.000,00 | R$ 600,00 | R$ 400,00 |
| R$ 3.500,00 | R$ 1.750,00 | R$ 1.050,00 | R$ 700,00 |
| R$ 5.000,00 | R$ 2.500,00 | R$ 1.500,00 | R$ 1.000,00 |
O que fazer se a conta não fechar de primeira?
Na teoria, as porcentagens são perfeitas. Na prática do dia a dia brasileiro, especialmente em cidades com custo de vida elevado, é extremamente comum ver as despesas essenciais consumirem 60% ou até 70% da renda.
Se isso acontecer com você, não se desespere nem abandone o método. A regra deve servir como um mapa de navegação, não como uma prisão. Aqui estão os passos para ajustar o plano à sua realidade:
Adapte as porcentagens temporariamente
Se o seu custo fixo está pesado, comece com a proporção 60/20/20 ou 70/20/10. O ponto mais importante é nunca zerar a categoria de Objetivos Financeiros (20%), mesmo que comece guardando apenas 5% ou 10% da sua renda. Criar o hábito de poupar é mais importante do que o valor inicial.
Faça uma auditoria dos seus “pequenos vazamentos”
Geralmente, o estouro das despesas não vem de grandes compras, mas do acúmulo de pequenos gastos que passam despercebidos:
- Taxas de manutenção de conta bancária (solicite a migração para o pacote de serviços essenciais gratuito).
- Assinaturas de serviços digitais que você quase não utiliza.
- Compras de supermercado feitas sem lista prévia.
- Tarifas desnecessárias de anuidade de cartão de crédito.
Busque formas de aumentar a sua renda
Se você já enxugou os custos essenciais e o orçamento continua no limite, o problema deixa de ser o gasto e passa a ser a renda. Buscar alternativas de renda extra — como vender itens que não usa mais, prestar serviços freelancers nas horas vagas ou utilizar a tecnologia a seu favor — é o caminho mais rápido para reequilibrar as porcentagens.
3 dicas práticas para fazer o planejamento dar certo
1. Pague-se primeiro
O erro número um ao tentar economizar é esperar o final do mês para ver o que sobrou. A regra de ouro das finanças pessoais é a seguinte: assim que o seu salário cair na conta, transfira imediatamente os seus 20% para a sua conta de investimentos ou reserva. O que sobrou na conta corrente é o que você tem disponível para viver.
2. Separe as contas em instituições diferentes
Uma estratégia muito eficiente para não estourar o limite dos 30% de lazer é utilizar duas contas bancárias distintas:
- Conta Principal (Boleto & Essenciais): Onde entra seu salário e de onde saem os pagamentos dos 50% de custos fixos.
- Conta de Lazer: Onde você transfere, no início do mês, exatamente o valor correspondente aos 30% dos seus desejos pessoais. Quando o saldo dessa conta zerar, seus gastos com lazer do mês acabaram.
3. Use a tecnologia sem complicação
Você não precisa passar horas preenchendo planilhas se não gosta disso. Aplicativos de organização financeira com sincronização bancária ou mesmo uma folha de caderno bem organizada dividida nas três categorias já são suficientes para manter seu controle nos trilhos.
O dinheiro deve trabalhar a seu favor
Dominar a regra 50/30/20 não é sobre abrir mão de viver o presente para acumular patrimônio no futuro, e sim sobre criar equilíbrio. Quando você sabe exatamente para onde cada parte do seu dinheiro está indo, a ansiedade financeira desaparece e a sensação de controle assume o lugar.
Comece hoje mesmo: pegue o extrato do seu último mês, some sua renda líquida e distribua seus custos nas três categorias. Faça os ajustes necessários e dê o primeiro passo para construir uma vida financeira muito mais simples, tranquila e eficiente.
Quer continuar descomplicando o seu bolso?
Confira nossos guias práticos sobre como escolher o melhor cartão de crédito sem anuidade e descubra as melhores opções para montar sua reserva de emergência sem complicações.