Se você já deu o primeiro passo para organizar a sua vida financeira, existe uma etapa indispensável para garantir que todo o seu esforço não vá por água abaixo.
A criação de uma reserva de emergência é o pilar que vai proteger você diante do primeiro imprevisto do dia a dia.
Imagine a seguinte situação: o seu carro quebra no meio da semana, surge uma despesa médica inesperada ou você passa por uma transição de carreira.
Sem uma preparação adequada, a reação imediata é recorrer ao cartão de crédito, ao cheque especial ou a empréstimos com juros altos.
Esse é o começo de uma bola de neve de dívidas que destrói qualquer planejamento financeiro pessoal.
A proposta do fundo de proteção não é enriquecer você no curto prazo, mas sim servir como um escudo protetor definitivo.
Neste guia completo, você vai aprender como fazer uma reserva de emergência do zero e calcular o valor ideal para a sua realidade.
Também vai aprender a escolher os melhores investimentos para aplicar seu dinheiro com segurança e evitar os erros mais comuns de iniciantes.
O que é uma reserva de emergência e por que ela é indispensável?
A reserva de emergência é uma quantia em dinheiro guardada e investida exclusivamente para cobrir despesas imprevisíveis.
Ela também serve para momentos de queda brusca na sua fonte de renda, funcionando como um amortecedor financeiro e emocional.
Muitas pessoas cometem o erro grave de confundir o fundo de reserva com economias destinadas a viagens ou compras de consumo.
No entanto, a principal função desta verba é a proteção e preservação do seu patrimônio.
Se você possui esse colchão financeiro montado, ganha três benefícios imediatos na sua rotina:
- Tranquilidade e saúde mental: Você dorme melhor sabendo que imprevistos não vão desestabilizar a sua casa.
- Fim do ciclo de dívidas: Você elimina a dependência do cheque especial e dos juros altos dos bancos.
- Proteção para seus investimentos: Você não precisa resgatar investimentos de longo prazo em momentos ruins do mercado.
Quanto dinheiro você deve guardar na sua reserva?
Uma das dúvidas mais frequentes de quem decide organizar as finanças é entender o tamanho ideal desse fundo de proteção.
A resposta não é um número fixo, pois depende do seu custo de vida mensal e da sua estabilidade profissional.
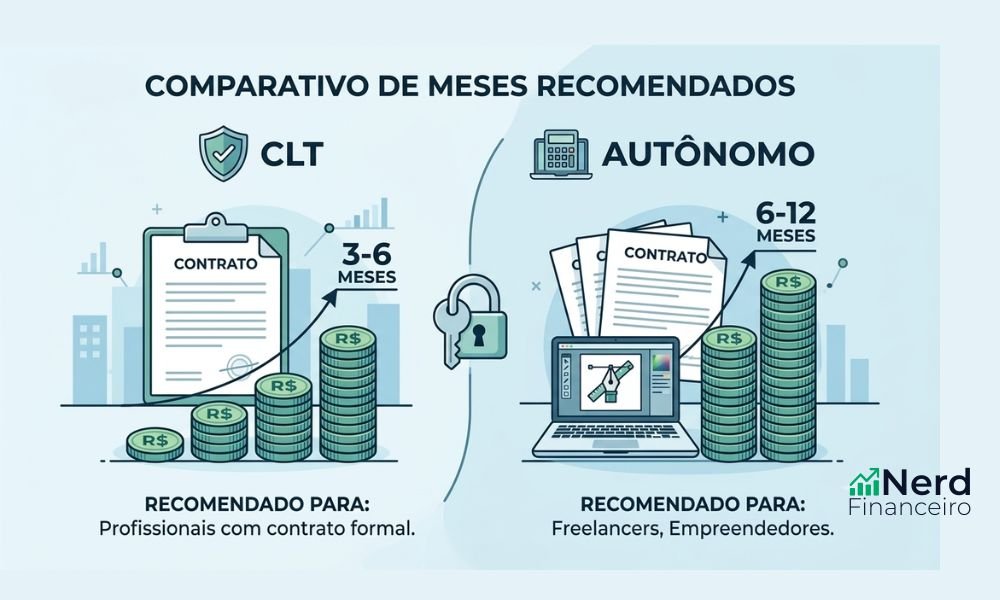
A regra geral orienta manter entre 3 e 12 meses do seu custo de vida essencial:
1. Funcionários CLT ou Servidores Públicos (3 a 6 meses de custo)
Por possuírem maior estabilidade ou garantias trabalhistas como o FGTS e seguro-desemprego, contratados CLT podem focar em 3 a 6 meses de custos fixos.
2. Profissionais Autônomos e Empresários (6 a 12 meses de custo)
Devido à oscilação natural de faturamento e ausência de direitos trabalhistas, quem trabalha por conta própria deve ter uma reserva mais robusta.
O ideal para autônomos e freelancers é cobrir de 6 a 12 meses das despesas essenciais da família.
Como calcular o seu custo de vida real:
Não faça esse cálculo com base no seu salário bruto ou líquido diário.
Some apenas as despesas estritamente necessárias para a sua sobrevivência e manutenção básica:
- Moradia (aluguel, condomínio ou prestação)
- Contas básicas (água, luz, internet, gás)
- Alimentação (supermercado e feira)
- Saúde e transporte (plano de saúde, remédios e combustível)
Exemplo Prático de Cálculo:
Se o seu custo de vida essencial soma R$ 2.500,00 por mês e você é autônomo buscando 6 meses de proteção:R$ 2.500,00 x 6 = R$ 15.000,00
Onde guardar a reserva de emergência: os 3 pilares obrigatórios
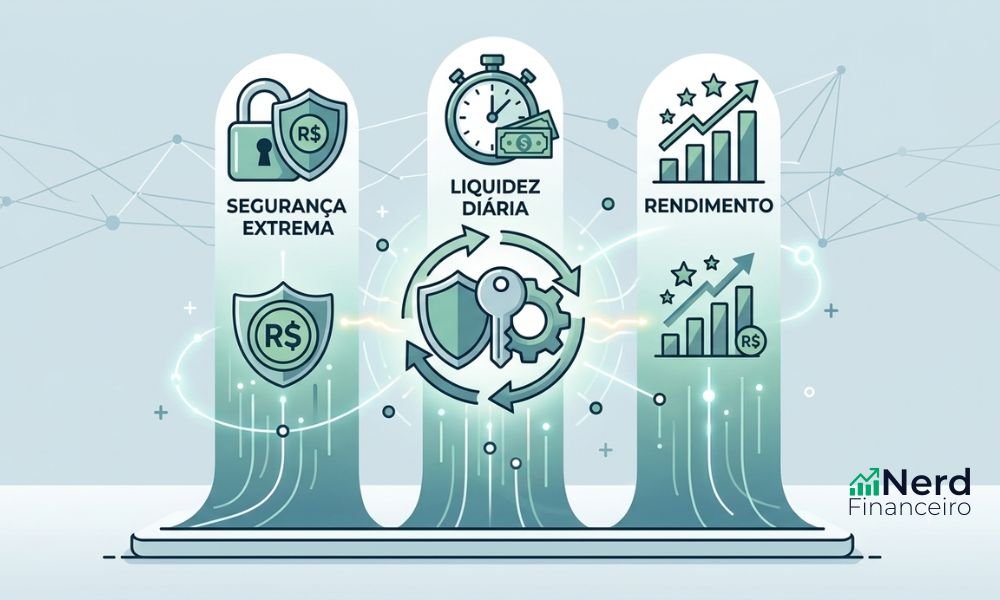
Para escolher onde aplicar o dinheiro da reserva, ignore promessas de lucros mirabolantes e foque em três critérios do mercado financeiro:
- Segurança extrema: O valor aplicado não pode sofrer oscilações negativas no mercado.
- Liquidez diária: O resgate do dinheiro deve ser imediato ou em no máximo um dia útil.
- Rendimento acima da inflação: O dinheiro não pode ficar parado perdendo poder de compra ao longo do tempo.
Os melhores investimentos para a sua reserva de segurança
A caderneta de poupança tradicional deixou de ser uma boa opção, pois rende menos do que alternativas com a mesma segurança.
Hoje existem opções práticas com proteção do FGC (Fundo Garantidor de Créditos) ou do Governo Federal:
1. Tesouro Selic (Tesouro Direto)
O Tesouro Selic é o investimento de menor risco do mercado brasileiro, garantido pelo Governo Federal.
Ele acompanha a variação da taxa básica de juros (Selic), possui rendimento diário e permite resgates rápidos em dias úteis.
É a opção mais recomendada para abrigar a maior parte do seu fundo de segurança.
2. CDB de Banco Consolidado com Liquidez Diária
Os CDBs de bancos sólidos que oferecem rendimento de 100% do CDI com liquidez diária são excelentes escolhas.
Eles rendem todos os dias úteis e contam com a garantia do FGC para valores de até R$ 250 mil por CPF.
3. Caixinhas de Bancos Digitais (Rendimento em CDI)
Bancos digitais consolidados oferecem opções conhecidas como “caixinhas” com rendimento diário atrelado ao CDI.
Elas possuem resgate instantâneo pelo aplicativo do celular e são muito práticas para quem está começando.
Comparativo: onde vale mais a pena guardar seu dinheiro?
Para facilitar a sua decisão, preparamos uma comparação direta entre as principais opções do mercado:
| Opção de Investimento | Nível de Segurança | Facilidade de Resgate | Rentabilidade Média | Indicado para Reserva? |
| Tesouro Selic | Altíssima (Governo Federal) | Alta (1 dia útil) | Excelente (100% da Selic) | Sim (A melhor opção) |
| CDB 100% CDI | Alta (Garantia do FGC) | Imediata ou 1 dia útil | Excelente (100% do CDI) | Sim (Muito prático) |
| Caixinhas Digitais | Alta (Garantia do FGC) | Imediata | Excelente (100% do CDI) | Sim (Ótimo para começar) |
| Poupança | Alta (Garantia do FGC) | Imediata | Baixa (Perde para o CDI) | Não recomendado |
| Ações / Fundos | Baixa (Variação diária) | Variável | Incerta (Risco de perda) | Jamais usar |
Atenção: cada instituição financeira tem suas próprias regras; sempre consulte as regras e condições do seu banco antes de tomar uma decisão.
Passo a passo para montar sua reserva do zero (mesmo ganhando pouco)
Se você olha para o valor total necessário e acha o objetivo distante, não desanime.
O segredo para construir a reserva não é a velocidade, mas sim a constância e o hábito mensal.
- Defina uma meta inicial pequena: Em vez de focar no valor total de 6 meses, coloque como meta atingir R$ 1.000,00.
- Pague-se primeiro: Separe a porcentagem da reserva assim que receber o salário, antes de pagar qualquer outra conta.
- Automatize as aplicações: Configure uma transferência automática no banco para o dia em que o pagamento cai na conta.
- Corte pequenos desperdícios: Faça uma varredura em assinaturas pouco usadas e gastos supérfluos para direcionar esse valor ao fundo.
Erros fatais que você deve evitar ao criar sua reserva
Para garantir que a sua estratégia funcione no momento de necessidade, passe longe desses três erros comuns:
Buscar rentabilidade alta em investimentos de risco
Alocar o dinheiro da reserva em Ações, FIIs ou Criptomoedas é uma falha grave.
Se você precisar do dinheiro em um momento de queda do mercado, será obrigado a retirar o dinheiro no prejuízo.
Deixar o dinheiro parado na conta corrente
O dinheiro parado na conta fica exposto à inflação e perde valor de compra rápido.
Além disso, traz a falsa sensação de que está disponível para gastos impulsivos do dia a dia.
Usar a reserva para desejos e consumo
Viagens, trocas de celular, festas e promoções não são emergências.
Mantenha os seus objetivos de lazer totalmente separados da sua verba de segurança.
Perguntas frequentes sobre reserva de emergência (FAQ)
Posso ter mais de uma reserva de emergência?
O ideal é manter um único planejamento. Contudo, você pode dividir o dinheiro em duas aplicações diferentes para maior flexibilidade.
Por exemplo: 20% em um CDB com resgate imediato no final de semana e 80% no Tesouro Selic.
Qual a diferença entre reserva de emergência e de oportunidade?
A reserva de emergência serve estritamente para cobrir imprevistos e proteger seu custo de vida básico.
A reserva de oportunidade é mantida em caixa para aproveitar pechinchas do mercado financeiro ou excelentes negócios.
O que fazer depois de completar a reserva de emergência?
Assim que a sua reserva estiver 100% montada, você pode começar a diversificar seus aportes.
Poderá investir com foco no longo prazo em ações, fundos imobiliários, Tesouro IPCA e projetos de aposentadoria.
O ponto é: depois que você tiver a sua reserva de emergência, você estará preparado para focar no seu futuro.
A sua liberdade e tranquilidade financeira começa aqui
Saber como fazer uma reserva de emergência é a virada de chave no seu planejamento financeiro.
Ela é a diferença entre quem vive apagando incêndios e quem assume o controle definitivo do próprio futuro.
A reserva não foi criada para deixar você rico, mas sim para garantir que não fique pobre diante de imprevistos.
Comece hoje mesmo, independentemente da quantia disponível.
Separar R$ 50,00 ou R$ 100,00 neste mês já coloca você um passo à frente no caminho da sua estabilidade.